 FactBase
De Belastingdienst verduidelijkte op 3 november een standpunt over herroepelijke schuldigerkenning en box 3. Die verduidelijking laat zien welk soort sprong in een werknotitie makkelijk ontstaat. Een rente die in de beschreven situatie wordt genoemd, was geen algemeen antwoord op de vraag welke rente tussen familieleden zakelijk is.
Een fiscalist die alleen de uitkomst had overgenomen, kon daardoor met een ruimere regel werken dan de bron bedoelde. Hoe voorkomt u dat een kennisgroepstandpunt onderweg naar het cliëntdossier zijn voorwaarden verliest?
Eerst de reikwijdte, dan de uitkomst
De website van de Kennisgroepen beschrijft de standpunten als uitleg van fiscale wet- en regelgeving voor een specifiek geval. Ze zijn bindend voor inspecteurs en ontvangers bij de Belastingdienst. Die betekenis maakt het de moeite waard om de gestelde vraag nauwkeurig te lezen. Ze maakt een korte samenvatting nog niet toepasbaar op iedere situatie met hetzelfde trefwoord.
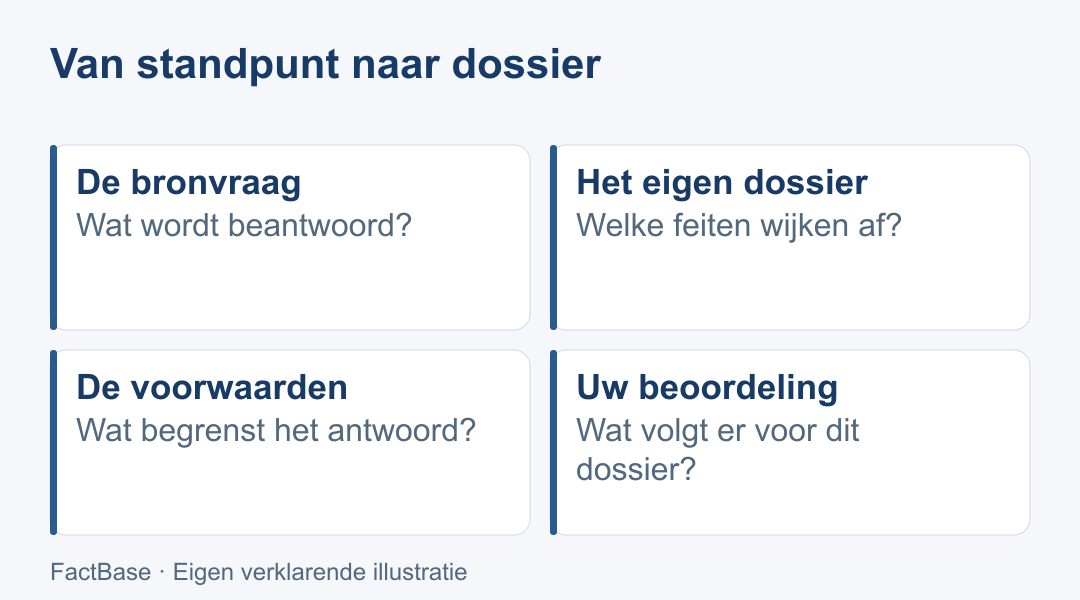
Begin daarom bij de volledige vraag die het standpunt beantwoordt. Zet daar de vraag uit uw dossier naast. Gaat het om dezelfde belasting, dezelfde rechtsfiguur en hetzelfde moment? Een overeenkomst in onderwerp kan een goede aanleiding zijn om door te lezen. Voor de beoordeling hebt u ook de relevante verschillen nodig.
Lees de aanleiding naast uw dossier
Neem een volledig fictief dossier met een lening binnen een familie. Een medewerker vindt een standpunt waarin ook een verhouding tussen familieleden en een rentepercentage voorkomen. Het zoekresultaat lijkt daardoor bruikbaar. De overeenkomst in woorden zegt alleen nog weinig over de juridische vraag.
De gepubliceerde casus van KG:202:2026:12 gaat over een notarieel vastgelegde, herroepelijke schuldigerkenning uit vrijgevigheid, opeisbaar na overlijden, binnen de tegenbewijsregeling van box 3. Die kenmerken begrenzen de vraag. U kunt ze niet uit de vergelijking weglaten omdat de eigen cliënt ook een familierelatie en een renteafspraak heeft.
Schrijf bij het fictieve dossier op welke kenmerken overeenkomen en welke afwijken. Dat is een voorstel voor uw onderzoekswerkwijze. Het beoordeelt de lening niet. De uitkomst kan juist zijn dat u een andere bron nodig hebt voordat u iets over de fiscale behandeling kunt zeggen.
Een verduidelijking kan uw samenvatting veranderen
In het nieuwsbericht van 3 november legt de kennisgroep uit dat het achterwege laten van de zakelijkheidstoets in het bedoelde standpunt beperkt is tot de beschreven situaties. Het is volgens dat bericht niet de bedoeling om 6% als zakelijke rente voor alle vorderingen en schulden tussen gelieerde personen neer te zetten. De volledige formulering staat in het officiële nieuwsbericht.
Dat is een concrete reden om een eerder gemaakte notitie opnieuw naast de bron te leggen. Stond daarin alleen dat een percentage door de Belastingdienst wordt geaccepteerd? Dan ontbreekt de begrenzing. Lees ook het standpunt zelf en onderzoek wat de verduidelijking betekent voor de bewering die u wilde onderbouwen.
Maak in het dossier zichtbaar welk deel u hebt herzien. Bijvoorbeeld de samenvatting, een onderzoeksvraag of de verwijzing bij een passage. De wijziging op een webpagina is aanleiding voor een controle. Welke inhoudelijke gevolgen daaruit volgen, moet uit de concrete vergelijking blijken.
Bewaar wat u hebt beoordeeld
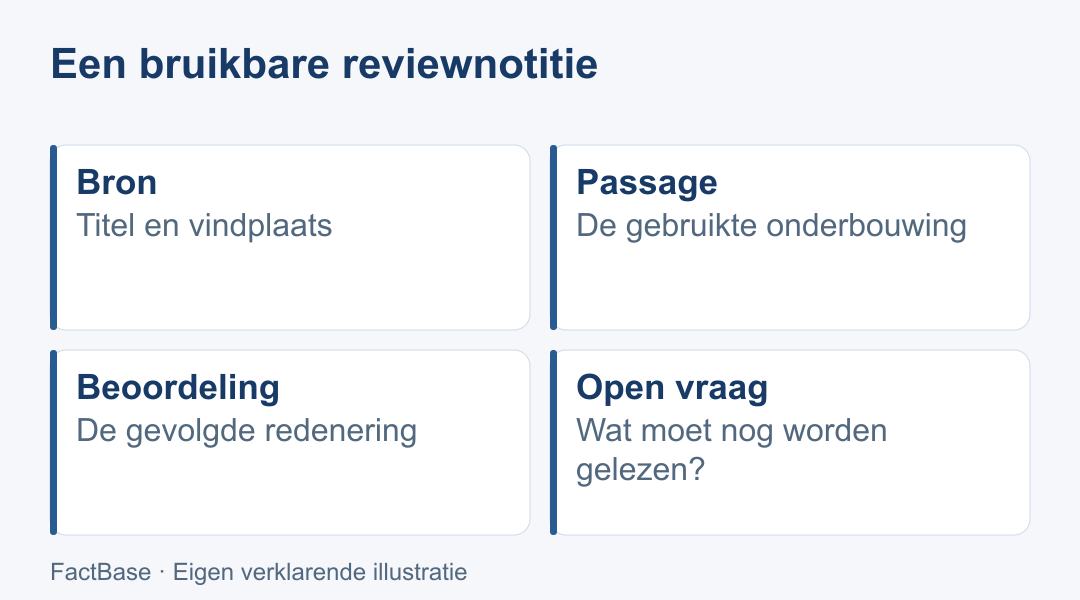
Een link helpt de volgende behandelaar om de bron te vinden. Voeg de titel en het kennisgroepnummer toe, samen met de raadpleegdatum en de passage die u hebt gebruikt. Noteer ook de relevante feiten uit het eigen dossier. Zo blijft zichtbaar waarom juist deze bron in het onderzoek terechtkwam.
Maak vervolgens onderscheid tussen de tekst van de kennisgroep en uw eigen gevolgtrekking. Een werknotitie kan bijvoorbeeld aangeven dat de bron één specifieke situatie behandelt, terwijl het fictieve dossier op een genoemd kenmerk afwijkt. De open vraag is dan welke aanvullende onderbouwing voor die afwijking nodig is.
Bewaar alleen bronmateriaal dat uw kantoor volgens de toepasselijke rechten en het eigen dossierbeleid mag vastleggen. De bruikbaarheid van een verwijzing is geen toestemming om ieder document uit een uitgeversomgeving te kopiëren. Ook bij een korte notitie moet een collega kunnen zien waar de oorspronkelijke tekst vandaan komt.
Geef de reviewer de ontbrekende schakel
Een reviewer heeft weinig aan de losse mededeling dat er een kennisgroepstandpunt is gevonden. Geef de collega de bewering die u wilt onderbouwen, de relevante bronpassage en het verschil tussen de beschreven casus en de eigen feiten. Daarmee wordt de inhoudelijke vraag zichtbaar.
Vraag de reviewer vervolgens of die het verband kan volgen zonder het zoekproces opnieuw te doen. Kan de collega aanwijzen welke voorwaarde de conclusie draagt? Staat een afwijking nog open? Een afgebakende vervolgvraag is een bruikbare uitkomst van onderzoek, ook wanneer er nog geen definitief antwoord is.
De verduidelijking van 3 november maakt die werkwijze tastbaar. Een bekend percentage kan in een notitie veel algemener gaan klinken dan in de bron. Door vraag, aanleiding en actualisering samen te bewaren, houdt u de oorspronkelijke begrenzing in beeld.
Bronnen
- Belastingdienst: over de Kennisgroepen
- Belastingdienst: KG:202:2026:12
- Belastingdienst: verduidelijking van het kennisgroepstandpunt op 3 november 2026
Coverfoto: Jayanth Muppaneni op Unsplash. Diagrammen: eigen illustraties van FactBase.