 FactBase
Een fiscalist vraagt een AI-assistent waarom het factuurbedrag afwijkt van het bedrag in het inkoopboek. Het antwoord klinkt logisch. Bij controle blijkt dat het model twee regels op de factuur bij elkaar heeft opgeteld die de medewerker afzonderlijk had geboekt. De factuur staat in de administratie, de uitkomst van de controle in een dossiernotitie. De vraag en het verkeerde antwoord staan nog in de chat.
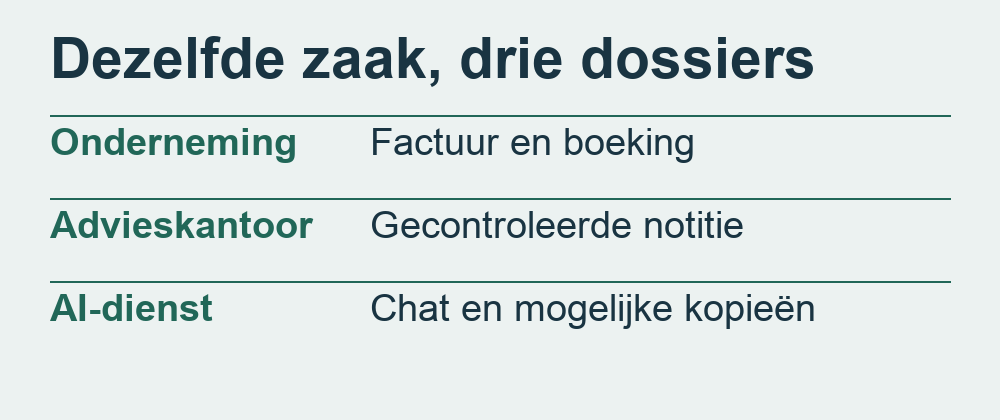
Welke stukken moeten over een paar jaar nog beschikbaar zijn? Dat begint bij de functie die ieder stuk vervult. De factuur kan de boeking dragen. De notitie kan uitleggen waarom die boeking na controle is gehandhaafd. De chat kan een overbodige kopie zijn, maar kan ook informatie bevatten die nergens anders is vastgelegd. Dit artikel volgt die verschillende uitkomsten in een fictief dossier, van de eerste vergelijking tot een proef waarbij een collega het dossier terugleest.
Zet de onderneming, het advieskantoor en de AI-dienst op een rij
De onderneming in het voorbeeld heeft een inkoopadministratie. Daarin staat de transactie. Het advieskantoor heeft een eigen werkdossier. Daarin staat welke vraag het kantoor onderzocht, welke stukken het gebruikte en wat het aan de cliënt terugkoppelde. In de AI-dienst staat een derde verzameling gegevens. Die kan bestaan uit een chat, meegestuurde tekst of een bestand. Welke gegevens er werkelijk staan, moet het kantoor per dienst en instelling vaststellen.
Teken eerst op welke partijen voor die drie verzamelingen verantwoordelijk zijn. Wie kan de factuur inzien? Wie beheert de notitie? Wie kan namens het kantoor een export maken? Een account met toegang tot twee opslagplekken maakt daar nog één administratie van. Leg per plek vast wie beslist over toegang en bewaring.
Voor het advieskantoor kunnen ook eigen verplichtingen, opdrachtvoorwaarden of bewaarbehoeften gelden. Dit voorbeeld bepaalt daarvoor geen termijn. Het laat zien welke feiten het kantoor nodig heeft om die beoordeling te maken. Als de cliënt een kopie naar het kantoor stuurt, noteert de behandelaar bijvoorbeeld waar de originele factuur staat en of de cliënt die tijdens een controle nog kan terugvinden.
Zoek uit welk stuk de transactie controleerbaar maakt
Artikel 52 van de Algemene wet inzake rijksbelastingen verplicht administratieplichtigen hun administratie zo in te richten en de bijbehorende gegevens zo te bewaren dat hun rechten, verplichtingen en andere voor de belastingheffing relevante gegevens eruit blijken. De inspecteur moet de administratie binnen redelijke tijd kunnen controleren. Voor de casus betekent dat een concrete vraag: kan iemand de twee boekingen herleiden tot de regels op de factuur?
Begin bij de versie van de factuur waarop de boeking steunt. Zet de betrokken regels naast de posten in het inkoopboek. Leg vast welke verwijzing de twee verbindt. Als er later een creditfactuur komt, moet de behandelaar kunnen zien op welke eerdere factuur die betrekking heeft. Een samenvatting kan de lezer op weg helpen, maar de samenvatting draagt die verbinding alleen voor zover ze de relevante gegevens betrouwbaar weergeeft.
De Belastingdienst legt uit dat digitale facturen bewaard moeten blijven en dat de digitale administratie binnen redelijke tijd controleerbaar moet zijn. In de fictieve casus blijft de ontvangen factuur daarom beschikbaar als onderdeel van de administratie. Het antwoord van de AI-assistent wordt beoordeeld als een extra stuk. Een tekst die zegt welke regels er op een factuur stonden, vervangt de factuur in deze casus niet.
Een bestand buiten het boekhoudpakket verdient dezelfde inhoudelijke vraag. Stel dat een bericht van de leverancier uitlegt waarom de factuur twee afzonderlijke onderdelen bevat. Als het bericht wordt gebruikt om de verwerking te begrijpen, hoort de behandelaar te onderzoeken welke rol dat stuk in de administratie speelt. De map waarin het toevallig is beland, geeft daarop geen antwoord. Dat geldt ook als het bericht alleen als bijlage bij een chat te vinden is.
Bepaal voor ieder gegeven wanneer de termijn begint
Artikel 52, vierde lid, noemt zeven jaar voor de bedoelde gegevensdragers, tenzij bij of krachtens de belastingwet iets anders is bepaald. De Belastingdienst noemt voor de btw onder meer tien jaar voor gegevens over onroerende zaken en rechten daarop. Voor leveringen en diensten onder de Unieregeling of Invoerregeling van het eenloketsysteem vermeldt de Belastingdienst eveneens tien jaar. Bekijk eerst welke regeling en welke gegevens het dossier daadwerkelijk betreft.
De start van de termijn kan bovendien een andere vraag zijn dan het aantal jaren. In de uitleg over het bewaren van de btw-administratie koppelt de Belastingdienst het begin aan het vervallen van de actualiteitswaarde. Het voorbeeld op die pagina gaat over een leasecontract dat vier jaar loopt. Het contract blijft gedurende die vier jaar actueel. Pas daarna begint in dat voorbeeld de bewaartermijn van zeven jaar.
Denk aan een tweede fictief dossier. Een kantoor onderzoekt een betaling uit het tweede jaar van zo’n lease. De notitie legt vast welke bepaling van het contract de betaling verklaart. Als de administratie alleen de datum van het digitale bestand gebruikt om het contract later te verwijderen, mist zij in dit voorbeeld de looptijd die juist bij de beoordeling hoort. De behandelaar zet daarom naast het stuk welk gegeven nog actueel is en op welke grond een startdatum is gekozen.
Pas die redenering ook toe op een gesprek waarin een oud document opnieuw is besproken. Een recente chatdatum zegt weinig over de actualiteitswaarde van dat document. Een vroegere bestandsdatum zegt weinig over de waarde van een afspraak die nog loopt. Noteer welke gebeurtenis de bewaartermijn in het onderzochte geval bepaalt. Laat een onbekende gebeurtenis als open vraag staan.
Schrijf de gecontroleerde redenering op terwijl u die nog kunt volgen
In het factuurvoorbeeld zet de behandelaar de twee factuurregels en de bijbehorende boekingen naast elkaar. In de notitie staat vervolgens welke bedragen zijn vergeleken, welke oorspronkelijke stukken zijn geopend en waarom er volgens die vergelijking geen boeking ontbreekt. Als de behandelaar een AI-suggestie heeft verworpen, kan de notitie kort benoemen welke aanname tot die suggestie leidde.
De Franse privacytoezichthouder CNIL waarschuwt dat generatieve AI overtuigende maar onjuiste antwoorden kan geven. De verificatie in de notitie laat zien wat de medewerker werkelijk heeft vastgesteld. Een uitvoer met alleen de oude suggestie kan juist verwarring geven als iemand haar later los van de controle leest.
Schrijf voor iemand die er niet bij was. ‘Verschil gecontroleerd’ zegt weinig. ‘Regels één en twee op de ontvangen factuur zijn afzonderlijk geboekt; de bedragen sluiten aan op beide posten in het inkoopboek’ geeft een collega iets om na te gaan. Voeg bij die zin vindplaatsen toe in de versie die het kantoor werkelijk gebruikte. Als later een gecorrigeerde factuur arriveert, is zichtbaar waarom de eerdere notitie op een andere versie berustte.
Een goede werknotitie houdt onzekerheid ook in beeld. Als de tweede boeking nog niet te vinden is, moet de volgende behandelaar kunnen lezen waar gezocht is en welk stuk nog moet worden opgevraagd. Een tekst die alle vragen gladstrijkt voordat de controle is afgerond, is op dat moment minder bruikbaar dan een korte notitie met één open vraag.
Twee chats, twee uitkomsten
In de eerste versie van de fictieve zaak bevat de chat alleen de meegestuurde kopie van de factuur, de vraag en het foutieve antwoord. De oorspronkelijke factuur en de onderbouwing van de werkelijke beoordeling staan op hun vaste plek. De behandelaar kan uitleggen waarom de chat na die controle geen extra informatie oplevert. Of en wanneer die kopie mag verdwijnen, volgt uit het beleid en de verplichtingen die voor deze verwerking gelden.
In de tweede versie heeft de cliënt in hetzelfde gesprek een toelichting gegeven die nergens anders staat. De cliënt legt bijvoorbeeld uit dat één factuurregel later afzonderlijk is gecorrigeerd. De behandelaar heeft die verklaring gebruikt, maar heeft in de notitie alleen ‘besproken met cliënt’ geschreven. Wie nu de volledige chat wegdoet, kan de onderbouwing niet meer terugvinden. Vraag eerst om het onderliggende stuk of leg vast welke verklaring is gebruikt en wat nog niet kon worden bevestigd. Beoordeel vervolgens welke oorspronkelijke vastlegging beschikbaar moet blijven.
| Onderdeel | Eerste versie | Tweede versie |
|---|---|---|
| Ontvangen factuur en boekingen | Dragen de aansluiting | Dragen de oorspronkelijke aansluiting |
| Werknotitie | Legt de gecontroleerde vergelijking vast | Moet de verklaring en de status van het bewijs nog vastleggen |
| Chat | Bevat een kopie en een verworpen antwoord | Bevat ook een verklaring die bij de beoordeling is gebruikt |
| Eerstvolgende stap | Toets de kopie aan het bewaarbeleid | Zorg dat het gebruikte bewijs controleerbaar blijft |
De tweede uitkomst betekent evenmin dat u automatisch de hele conversatie moet exporteren. Kijk welke gegevens relevant zijn en in welke vorm ze betrouwbaar beschikbaar moeten blijven. Als de volgorde, herkomst of context nodig is om een verklaring te begrijpen, kan een losse samenvatting te weinig zijn. Beschrijf wat de behandelaar zelf heeft vastgesteld en wat van de cliënt afkomstig is. Voorkom dat beide in één geredigeerde zin onherkenbaar samenvallen.
Vraag de leverancier naar de opslagplekken die u zelf niet ziet
Kijk wat de gebruiker in de chatgeschiedenis terugziet en wat de leverancier over die instelling documenteert. Vraag daarnaast of er andere kopieën zijn en welk doel elke kopie heeft. Denk aan een bijlage, een export door de gebruiker, een registratie voor beheer of ondersteuning en een eventuele back-up. Die categorieën zijn onderzoeksvragen. Het is aan de leverancier en de eigen beheerder om vast te stellen welke ervan voor de gekozen dienst en configuratie bestaan.
Noteer per opslagplek wie de toegang beheert en hoe het kantoor een verwijdering kan aanvragen of controleren. Vraag bijvoorbeeld wat er gebeurt met de bijlage wanneer een gebruiker het gesprek verwijdert. Kan de leverancier bevestigen of die handeling ook een andere kopie raakt? Als er alleen documentatie over de zichtbare chat is, beschrijf die beperkte reikwijdte. Een antwoord over één kopie is geen bewijs over alle andere plekken.
De EDPB legt bij het beginsel van opslagbeperking uit dat de bewaartijd van persoonsgegevens moet aansluiten bij het doel van de verwerking. Een kantoor kan daardoor een reden hebben om noodzakelijke stukken in het dossier te bewaren en tegelijk moeten beoordelen of diezelfde gegevens nog nodig zijn in de AI-omgeving. De fiscale bewaarplicht geeft op zichzelf geen reden om iedere kopie bij iedere partij even lang beschikbaar te houden.
Volg de route van de invoer en de uitvoer als u de kopieën inventariseert. In AI met cliëntdossiers staat een afzonderlijk voorbeeld van die route. Voor de bewaarbeoordeling voegt u aan elke aangetroffen plek drie dingen toe: de reden dat de gegevens daar staan, de verantwoordelijke en het bewijs voor de gekozen bewaarinrichting.
Controleer een export vóór u van systeem wisselt
Artikel 52, vijfde lid, stelt voorwaarden aan het overbrengen van gegevens naar een andere drager. De gegevens moeten juist en volledig zijn weergegeven, gedurende de bewaartijd beschikbaar blijven en binnen redelijke tijd leesbaar kunnen worden gemaakt. Het artikellid zondert de op papier gestelde balans en staat van baten en lasten uit. De Belastingdienst werkt de praktische eisen verder uit in haar brochure over de geautomatiseerde administratie.
Pas dat toe op een overgang van systemen. In de fictieve casus krijgt het kantoor een map met geëxporteerde documenten en een lijst met boekingen. Probeer de oorspronkelijke factuur en beide boekingen terug te vinden zonder eerst terug te gaan naar de oude omgeving. Controleer ook of de verwijzingen naar een eventuele correctie nog werken en of duidelijk is welke versie de behandelaar heeft gebruikt.
Maak dezelfde proef voor het adviesdossier als dat in een ander systeem staat. De notitie moet naar de juiste factuurversie verwijzen en de geraadpleegde stukken moeten toegankelijk zijn voor wie het dossier mag beoordelen. Als de export alleen platte tekst van een gesprek bevat, controleer dan of bijlagen en context die u nodig hebt nog ergens anders beschikbaar zijn. De bestandsnaam van de export vertelt u niet welke gegevens zijn meegenomen.
Leg vast wat u hebt geprobeerd en wat niet lukte. Ontbreken de bijlagen in de toegezegde export? Vraag dan eerst hoe het kantoor de ontbrekende bijlagen kan meenemen. Beslis pas over het opruimen van het oude systeem wanneer de overgebrachte gegevens en de toepasselijke verplichtingen zijn beoordeeld.
Laat een collega het dossier teruglezen zonder de chat te openen
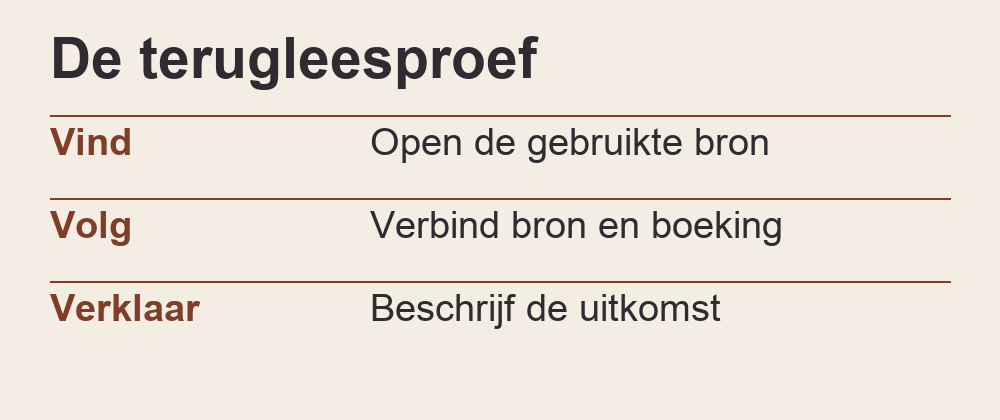
Geef een collega de fictieve factuur, de boekingsverwijzing en de werknotitie. Laat de collega beginnen met de opgeslagen stukken en noteer welke hulp die onderweg nodig heeft. Vraag om de twee factuurregels aan de boekingen te koppelen en de uitkomst van de controle in één zin uit te leggen. Laat de collega apart noteren of een bron, toelichting of versie ontbreekt. Bij de tweede casus hoort ook de vraag hoe die de verklaring over de correctie heeft teruggevonden.
Als de collega vastloopt, zoek de precieze breuk. Staat er een verwijzing naar een document dat niet meer toegankelijk is? Is een aanname als feit opgeschreven? Is een later bericht in de plaats van het oorspronkelijke stuk gezet? Een gerichte reparatie maakt het dossier controleerbaar. Het bewaren van een extra chatkopie kan een ontbrekend stuk alleen oplossen als die kopie de juiste informatie en context bevat.
Sluit af met een korte bewaarnotitie per relevante verzameling. Leg vast welke stukken de transactie dragen, welke de beoordeling uitleggen en welke alleen nog voor een apart doel worden bewaard. Zet erbij welke kopieën u hebt kunnen vaststellen en welke vraag nog bij de leverancier ligt. De volgende behandelaar moet uit die notitie kunnen halen waar te zoeken, wie iets kan beslissen en welke gegevens nog niet verantwoord kunnen worden verwijderd.
Bronnen
- Algemene wet inzake rijksbelastingen, artikel 52 (officiële BWB-versie)
- Belastingdienst, bewaartermijn voor de btw
- Belastingdienst, facturen bewaren
- Belastingdienst, geautomatiseerde administratie en fiscale bewaarplicht
- CNIL, vragen en antwoorden over generatieve AI
- EDPB, beginselen voor gegevensbescherming
Fotocredits: Kelli McClintock op Unsplash. C M op Unsplash. MJ Duford op Unsplash. Illustraties van FactBase.